
Declaraciones Comunes de la SEC y Qué Revelan
Las empresas que cotizan en EE.UU. están obligadas a divulgar sus financieros y eventos relevantes mediante declaraciones ante la Securities and Exchange Commission (SEC), publicadas en el sistema EDGAR de la SEC y de acceso libre para cualquier persona. Conocer lo que contienen algunos tipos comunes de declaraciones convierte una pared de papeleo regulatorio en un atajo de investigación genuinamente útil.
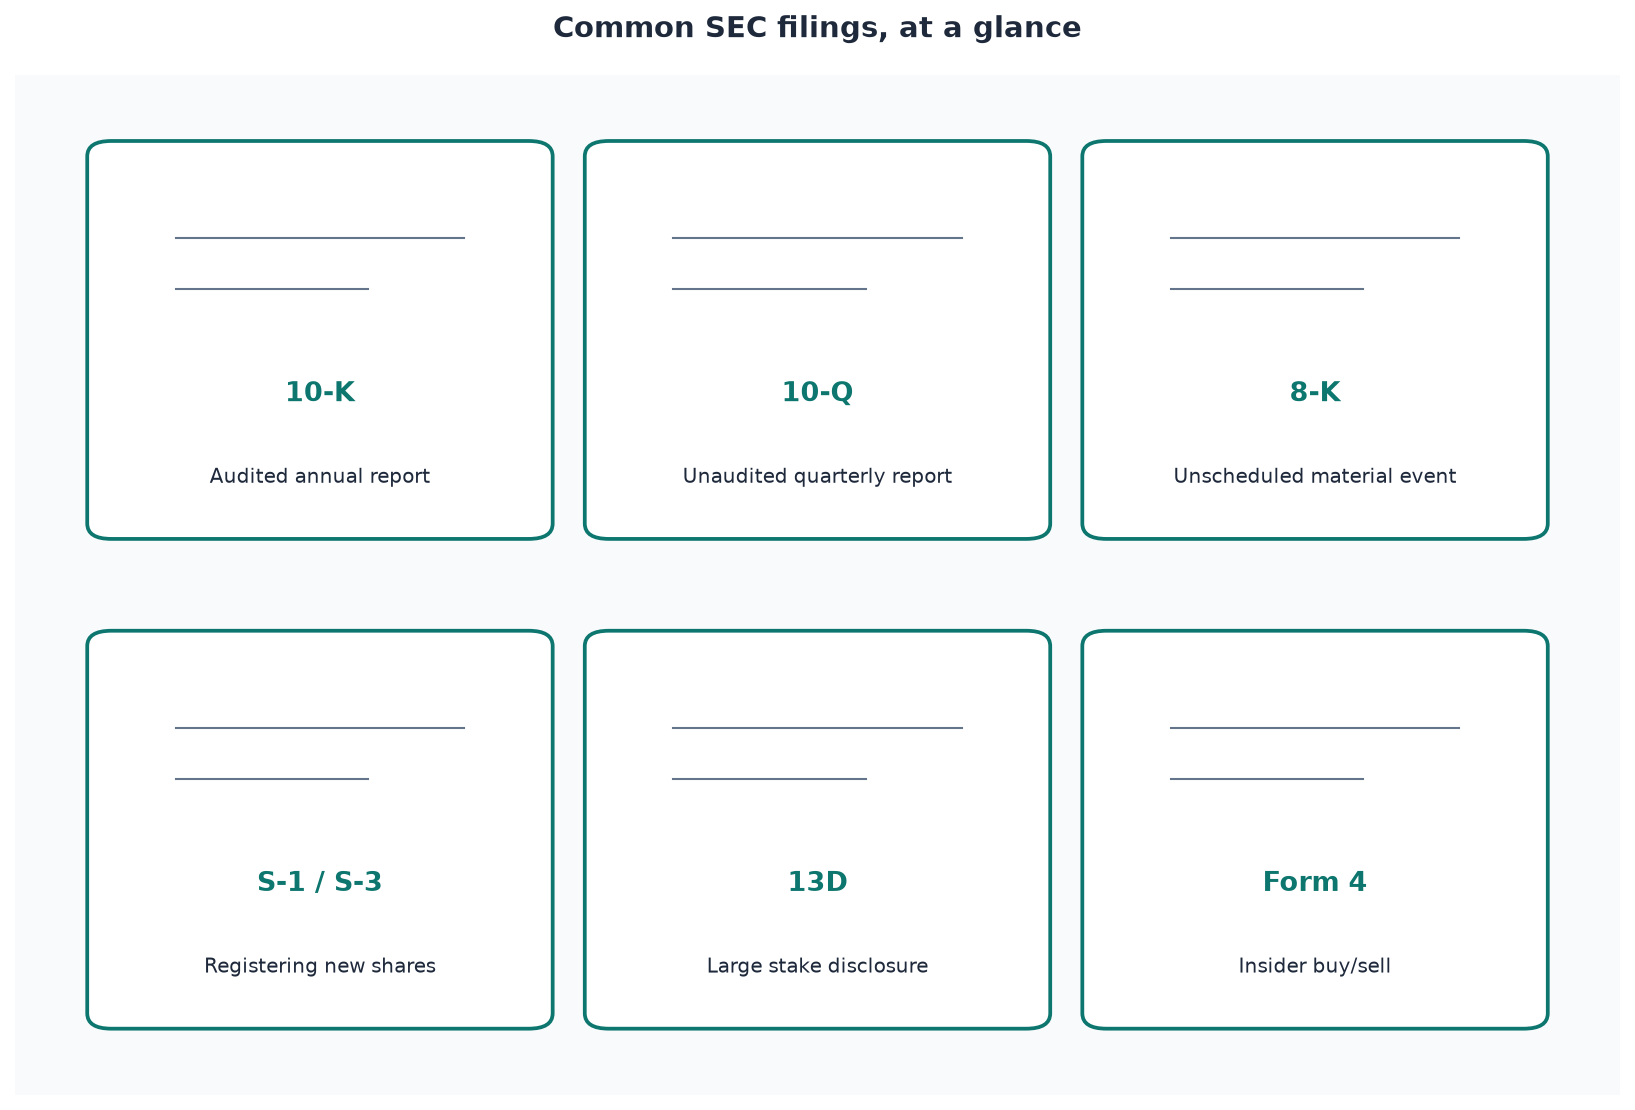
10-K y 10-Q: Los Reportes Financieros Centrales
El 10-K es el reporte anual auditado — la declaración más completa que produce una empresa, cubriendo un año completo de estados financieros, una descripción detallada del negocio, y una sección de “factores de riesgo” donde la empresa está obligada a divulgar, en sus propias palabras, qué podría salir mal. El 10-Q es la versión trimestral no auditada, declarada tres veces al año (el cuarto trimestre lo cubre el 10-K). La sección de factores de riesgo de cualquiera de las declaraciones vale la pena leerla de cerca — las empresas están legalmente obligadas a ser francas ahí, lo que la convierte en una de las partes más sinceras de un conjunto de comunicaciones corporativas por lo demás promocionales.
8-K: Eventos Materiales No Programados
Un 8-K se declara dentro de días de cualquier evento no programado que afecte materialmente a la empresa: un cambio en el control accionario, una fusión o adquisición, una declaración de bancarrota, una salida de CEO, o una oferta de valores. Como los 8-K son impulsados por eventos en lugar de estar programados, a menudo son la divulgación formal más rápida de exactamente el tipo de noticia que mueve una acción bruscamente.
S-1 y S-3: Registrando Nuevas Acciones
Un S-1 registra acciones para una oferta pública inicial o para uso en planes de opciones sobre acciones; un S-3 (a menudo llamado “shelf registration”) le da a una empresa el derecho permanente de vender acciones adicionales al mercado durante los siguientes años sin presentar papeleo nuevo cada vez. Un shelf registration es una señal de alerta directa y temprana de dilución futura potencial: no garantiza que una empresa vaya a vender más acciones, pero significa que la puerta está abierta para hacerlo en poco tiempo cuando la empresa decida que el momento le conviene.
Schedule 13D: Quién Está Tomando una Posición Grande
Cualquier inversionista que adquiera más del 5% de las acciones de una empresa con intención de influir en la empresa debe presentar un Schedule 13D dentro de diez días, revelando quién es y, a menudo, por qué tomó la posición. Así es como el mercado se entera cuando un inversionista activista — alguien con intención de presionar por cambios en estrategia, gestión, o asignación de capital — ha construido una posición significativa, y el propio texto de la declaración frecuentemente explica la tesis del inversionista directamente.
Form 4: Compra y Venta de Insiders
Un Form 4 revela cuando un insider de la empresa (un directivo, consejero, o gran accionista) compra o vende acciones, declarado dentro de dos días hábiles de la transacción. Un grupo de insiders comprando acciones con su propio dinero se lee como una señal significativamente alcista — los insiders tienen la mejor información sobre las perspectivas de la empresa, y comprar con fondos personales es una apuesta financiera directa en el futuro de la empresa. La venta pesada y sostenida de insiders se lee con más cautela, aunque es una señal más ruidosa, ya que los insiders venden por muchas razones ordinarias (diversificación, impuestos, planes programados) no relacionadas con ninguna opinión sobre las perspectivas de la empresa.