
Leyendo el Estado de Flujo de Efectivo
La utilidad neta, en el estado de resultados, incluye elementos contables no monetarios — depreciación, compensación basada en acciones (pagar a empleados en parte con acciones en lugar de efectivo), cambios en reservas estimadas — que no corresponden a efectivo real entrando o saliendo del negocio. El estado de flujo de efectivo elimina todo eso y responde una pregunta más literal: ¿cuánto efectivo real generó o consumió la empresa este período? Se divide en tres secciones.
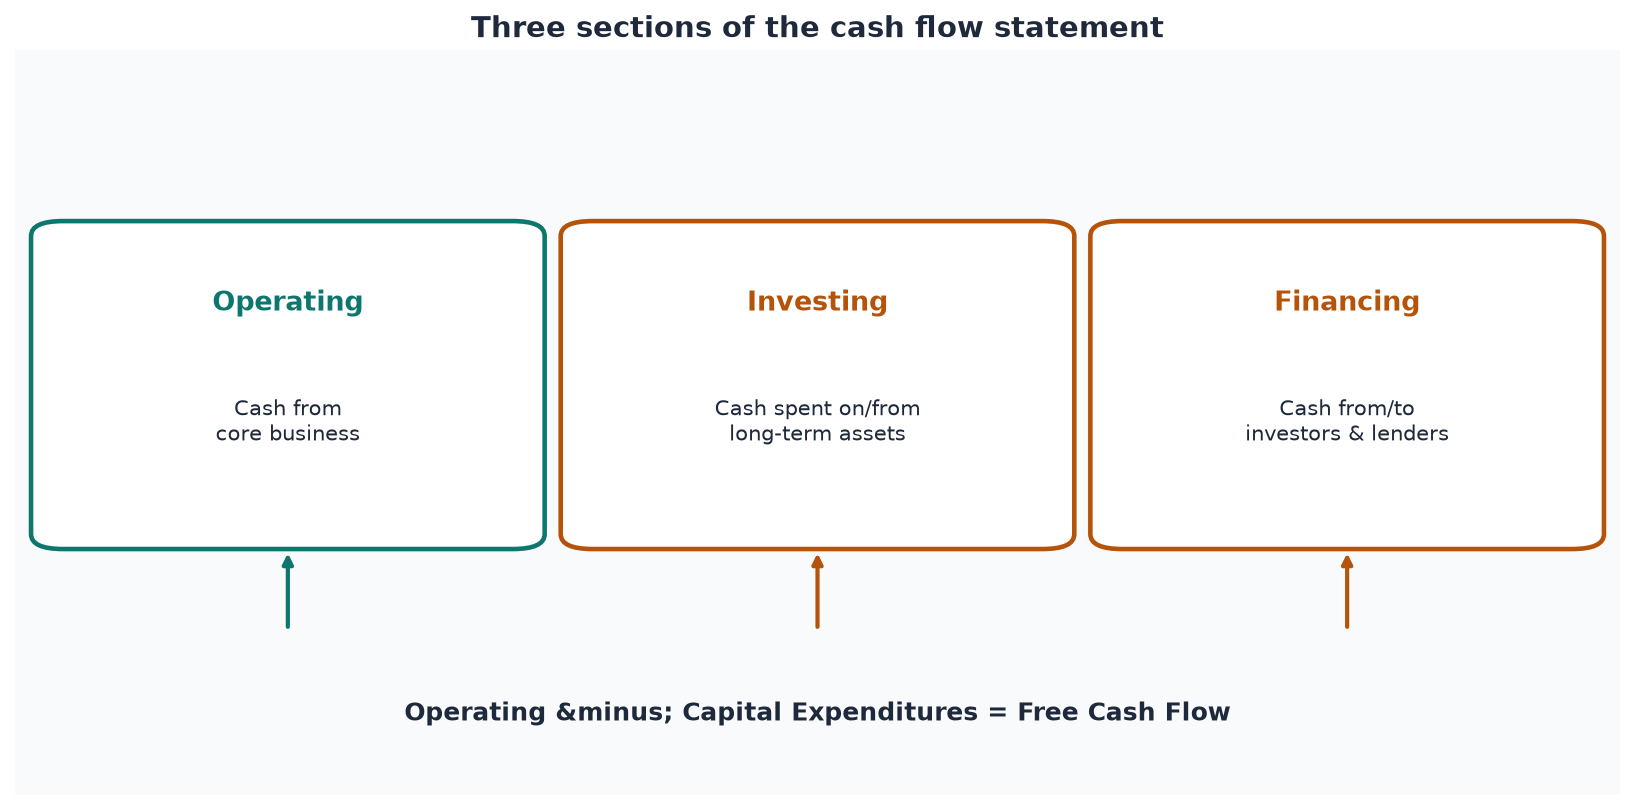
Flujo de Efectivo Operativo
El flujo de efectivo operativo mide el efectivo generado por el negocio principal — comenzando desde la utilidad neta y ajustando por elementos no monetarios y cambios en el capital de trabajo. Esto a menudo se considera una señal de rentabilidad más honesta que la utilidad neta sola, porque es más difícil de embellecer con decisiones contables. Una empresa que reporta utilidad neta positiva pero flujo de efectivo operativo negativo durante varios trimestres consecutivos es un patrón que vale la pena entender antes de confiar al pie de la letra en la versión de los hechos del estado de resultados.
Flujo de Efectivo de Inversión
El flujo de efectivo de inversión cubre dinero gastado o recibido de activos de largo plazo: comprar equipo, adquirir otra empresa, comprar o vender inversiones. Esta sección es rutinariamente negativa para empresas en crecimiento — gastar efectivo para expandir capacidad o adquirir un negocio no es una señal de alerta por sí sola, el contexto (qué se compró, y con qué retorno esperado) importa mucho más que el signo bruto del número.
Flujo de Efectivo de Financiamiento
El flujo de efectivo de financiamiento cubre dinero moviéndose entre la empresa y sus proveedores de capital: ingresos por emisión de nuevas acciones o deuda, pago de deuda, dividendos pagados, y recompras de acciones. Es en esta sección donde una oferta secundaria o registro shelf — una empresa vendiendo acciones adicionales para recaudar efectivo — aparece como entrada de efectivo, y también donde las recompras de acciones y los pagos de deuda aparecen como salidas. Una empresa que tiene que recaudar efectivo repetidamente a través de nueva emisión de acciones para financiar operaciones en curso, en lugar de a través de flujo de efectivo operativo, es una cuyos accionistas existentes están siendo progresivamente diluidos para mantener el negocio funcionando.
Flujo de Efectivo Libre
El flujo de efectivo operativo menos los gastos de capital (dinero gastado manteniendo o expandiendo activos físicos) produce el flujo de efectivo libre — el efectivo que un negocio realmente tiene de sobra después de mantener sus operaciones funcionando, disponible para pagar deuda, retornar a los accionistas, o reinvertir en crecimiento. El flujo de efectivo libre es una de las métricas individuales más respetadas en el análisis fundamental precisamente porque es difícil de fabricar a través de decisiones contables: está más cerca de una medida literal de efectivo en el banco que casi cualquier otra cosa en los tres estados.
Leyendo los Tres Estados Juntos
Ningún estado por sí solo cuenta la historia completa. Una empresa puede mostrar ingresos crecientes (estado de resultados) mientras quema efectivo (estado de flujo de efectivo) y aumenta silenciosamente su carga de deuda (balance) — una combinación que se ve bien en la superficie y considerablemente menos bien una vez que los tres se leen uno junto al otro.