
Lendo a Demonstração de Fluxo de Caixa
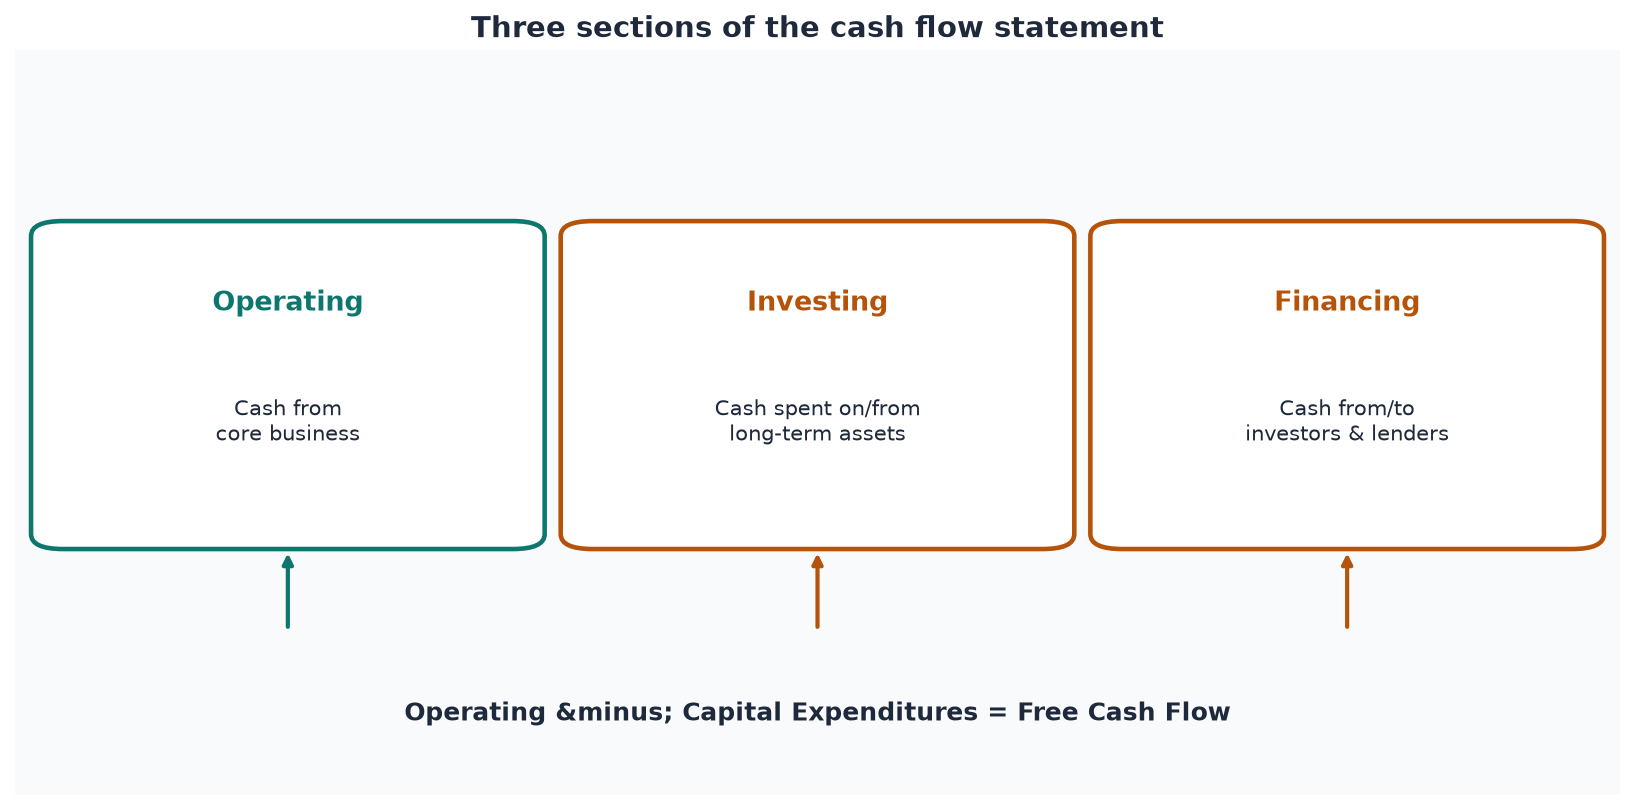
O lucro líquido, na demonstração de resultados, inclui itens contábeis não-caixa — depreciação, remuneração baseada em ações (pagar funcionários parte em ações em vez de dinheiro), mudanças em reservas estimadas — que não correspondem a caixa real entrando ou saindo do negócio. A demonstração de fluxo de caixa remove tudo isso e responde uma pergunta mais literal: quanto caixa real a empresa gerou ou consumiu nesse período? Ela é dividida em três seções.
Fluxo de Caixa Operacional
Fluxo de caixa operacional mede o caixa gerado pelo negócio principal — começando do lucro líquido e ajustando por itens não-caixa e mudanças no capital de giro. Isso frequentemente é considerado um sinal de lucratividade mais honesto do que o lucro líquido isoladamente, porque é mais difícil de embelezar com escolhas contábeis. Uma empresa registrando lucro líquido positivo mas fluxo de caixa operacional negativo por vários trimestres consecutivos é um padrão que vale entender antes de confiar na versão dos fatos da demonstração de resultados ao pé da letra.
Fluxo de Caixa de Investimento
Fluxo de caixa de investimento cobre dinheiro gasto ou recebido de ativos de longo prazo: comprar equipamento, adquirir outra empresa, comprar ou vender investimentos. Essa seção é rotineiramente negativa pra empresas em crescimento — gastar caixa pra expandir capacidade ou adquirir um negócio não é um sinal de alerta por si só, contexto (o que foi comprado, e com qual retorno esperado) importa muito mais do que o sinal bruto do número.
Fluxo de Caixa de Financiamento
Fluxo de caixa de financiamento cobre dinheiro se movendo entre a empresa e seus provedores de capital: receitas de emissão de novas ações ou dívida, pagamento de dívida, dividendos pagos, e recompras de ações. É nessa seção que uma oferta secundária ou registro de shelf — uma empresa vendendo ações adicionais pra levantar caixa — aparece como entrada de caixa, e também onde recompras de ações e amortizações de dívida aparecem como saídas. Uma empresa que tem que repetidamente levantar caixa através de nova emissão de ações pra financiar operações em andamento, em vez de através de fluxo de caixa operacional, é uma cujos acionistas existentes estão sendo progressivamente diluídos pra manter o negócio rodando.
Fluxo de Caixa Livre
Fluxo de caixa operacional menos despesas de capital (dinheiro gasto mantendo ou expandindo ativos físicos) produz o fluxo de caixa livre — o caixa que um negócio realmente tem de sobra depois de manter suas operações rodando, disponível pra pagar dívida, retornar aos acionistas, ou reinvestir em crescimento. Fluxo de caixa livre é uma das métricas isoladas mais respeitadas em análise fundamentalista precisamente porque é difícil de fabricar através de escolhas contábeis: é mais próximo de uma medida literal de caixa no banco do que quase qualquer outra coisa nas três demonstrações.
Lendo as Três Demonstrações Juntas
Nenhuma demonstração isolada conta a história completa. Uma empresa pode mostrar receita crescente (demonstração de resultados) enquanto queima caixa (demonstração de fluxo de caixa) e silenciosamente aumenta sua carga de dívida (balanço) — uma combinação que parece boa na superfície e consideravelmente menos boa quando as três são lidas lado a lado.