
Fundamentos de Valoración: P/E, P/S, y EV/EBITDA
Los múltiplos de valoración condensan los financieros de una empresa en una sola razón que puede compararse con pares y con la propia historia de la empresa. Ningún múltiplo es una respuesta completa por sí solo — cada uno responde una pregunta ligeramente distinta, y cada uno puede engañar cuando se usa sin contexto.
Precio sobre Ganancias (P/E)
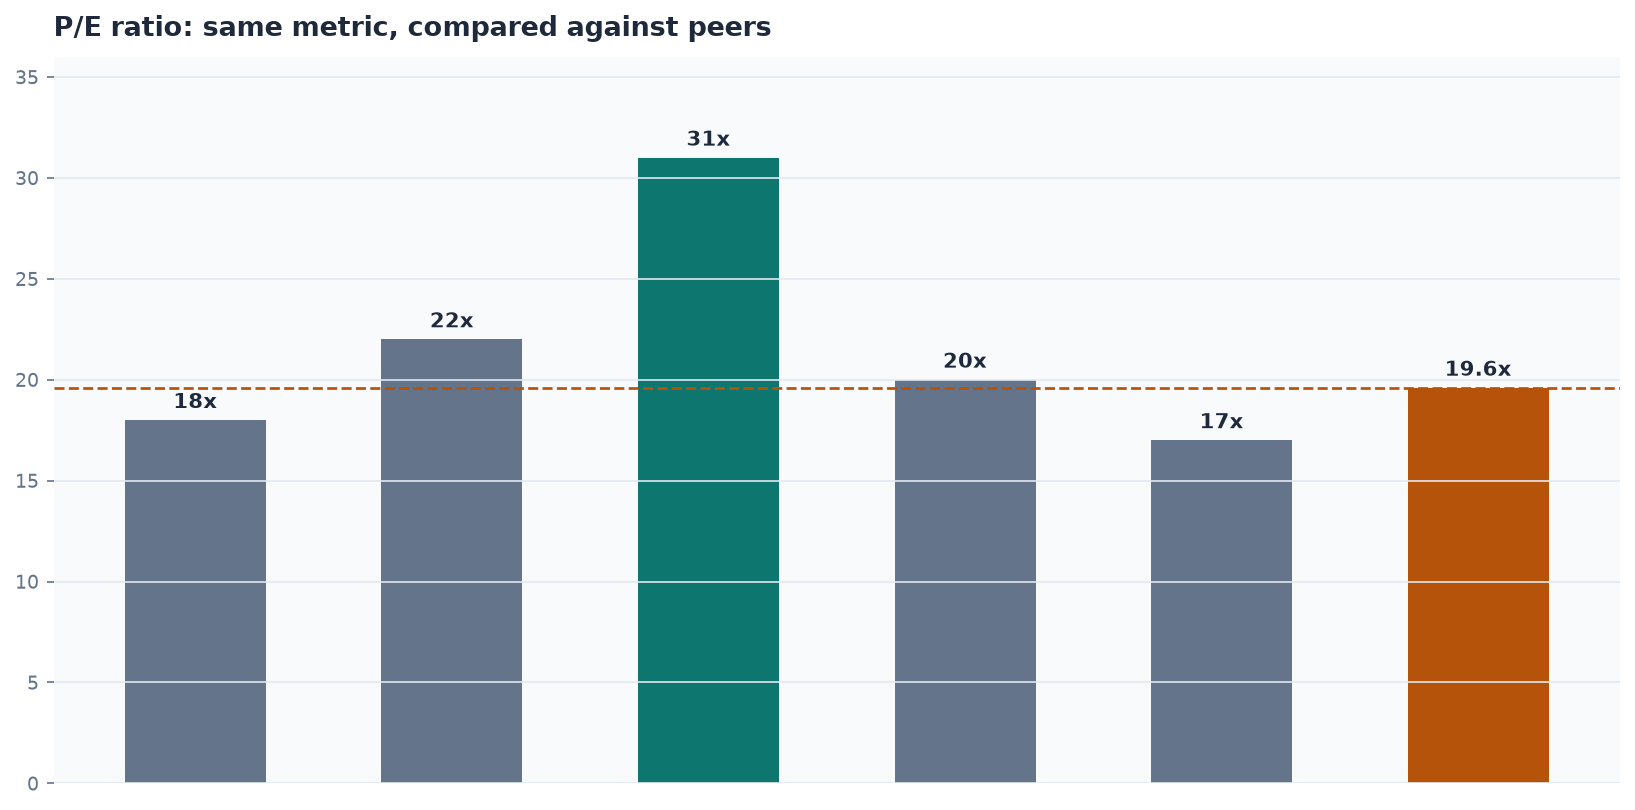
La razón P/E divide el precio de la acción de una empresa por su ganancia por acción, expresando cuántos dólares están pagando los inversionistas por cada dólar de ganancia anual. Un P/E alto puede significar que una acción es cara, o puede significar que el mercado espera que las ganancias crezcan sustancialmente en el futuro — una empresa de rápido crecimiento puede cotizar a un P/E alto y aun así estar razonablemente valorada en relación con hacia dónde se dirigen sus ganancias, mientras que una empresa madura con el mismo P/E podría genuinamente estar sobrevalorada. El P/E no está definido (o no tiene sentido) para empresas no rentables, que es la primera limitación que vale la pena conocer.
Precio sobre Ventas (P/S)
Precio sobre ventas divide la capitalización de mercado por el ingreso, y su principal ventaja sobre el P/E es que funciona para empresas que aún no son rentables, lo que lo convierte en el múltiplo más común para empresas de crecimiento en etapa temprana. Su debilidad es el espejo de esa fortaleza: el ingreso no dice nada sobre si una empresa podrá algún día convertir ese ingreso en ganancia, así que un P/S bajo en una empresa no rentable no es automáticamente una ganga.
EV/EBITDA
El valor empresarial (EV) es la capitalización de mercado más la deuda menos el efectivo — una medida más completa de lo que realmente costaría adquirir toda la empresa, deuda incluida. Dividir el EV por el EBITDA (ganancias antes de intereses, impuestos, depreciación, y amortización) produce un múltiplo que está menos distorsionado por diferencias en la estructura de capital (cuánta deuda carga una empresa) y decisiones contables (métodos de depreciación) que el P/E, lo que lo convierte en una herramienta común para comparar empresas con balances significativamente distintos.
Los Múltiplos Solo Significan Algo en Relación con Pares e Historia
Un P/E de 30 no significa nada de forma aislada — tiene que compararse con algo. Comparado con pares directos de la industria, muestra si una empresa está valorada con una prima o un descuento respecto a negocios similares; comparado con el propio múltiplo de la empresa en los últimos años, muestra si la disposición del mercado a pagar por un dólar de sus ganancias se está expandiendo o contrayendo. Comparar el P/E de una empresa de software con el P/E de una empresa de servicios públicos, sin ajustar por el hecho de que las dos industrias tienen tasas de crecimiento y necesidades de capital fundamentalmente distintas, produce una comparación que parece precisa pero significa muy poco.
Lo Que los Múltiplos No Capturan
Ningún múltiplo de valoración toma en cuenta factores cualitativos como la calidad de la gestión, la posición competitiva, o la durabilidad de la ventaja de una empresa — el tema de la próxima lección. Un múltiplo estadísticamente barato en un negocio con una posición competitiva deteriorándose es una trampa de valor — una acción que parece estadísticamente barata pero sigue abaratándose porque el negocio en sí se está deteriorando — no una ganga, que es exactamente por qué la valoración se cubre como un insumo entre varios en lugar de un veredicto independiente.