
Rentabilidad sobre el Patrimonio y Apalancamiento
Contenido educativo, no es asesoramiento de inversión. Vea nuestro Aviso Legal.
Qué mide la rentabilidad sobre el patrimonio
La rentabilidad sobre el patrimonio (ROE) divide el beneficio neto de un año entre el patrimonio neto — el valor contable que queda para los accionistas después de restar todos los pasivos de los activos. Una empresa con US$10 millones de beneficio neto y US$100 millones de patrimonio tiene un ROE de 10%: produjo diez centavos de beneficio por cada dólar del capital de los dueños. Ambas cifras salen directamente de los estados financieros: el beneficio neto del estado de resultados, el patrimonio del balance general.
Deuda/patrimonio
La relación deuda/patrimonio divide la deuda total de la empresa entre su patrimonio neto. Una razón de 0,5 significa que la empresa pidió prestados cincuenta centavos por cada dólar que pusieron los dueños; una razón de 2 significa dos dólares. Qué cuenta como alto depende mucho del sector — bancos y empresas de servicios públicos operan habitualmente con razones que serían alarmantes para una empresa de software — así que el número es más útil comparado con pares directos y con la propia historia de la empresa.
Cómo el apalancamiento infla el ROE
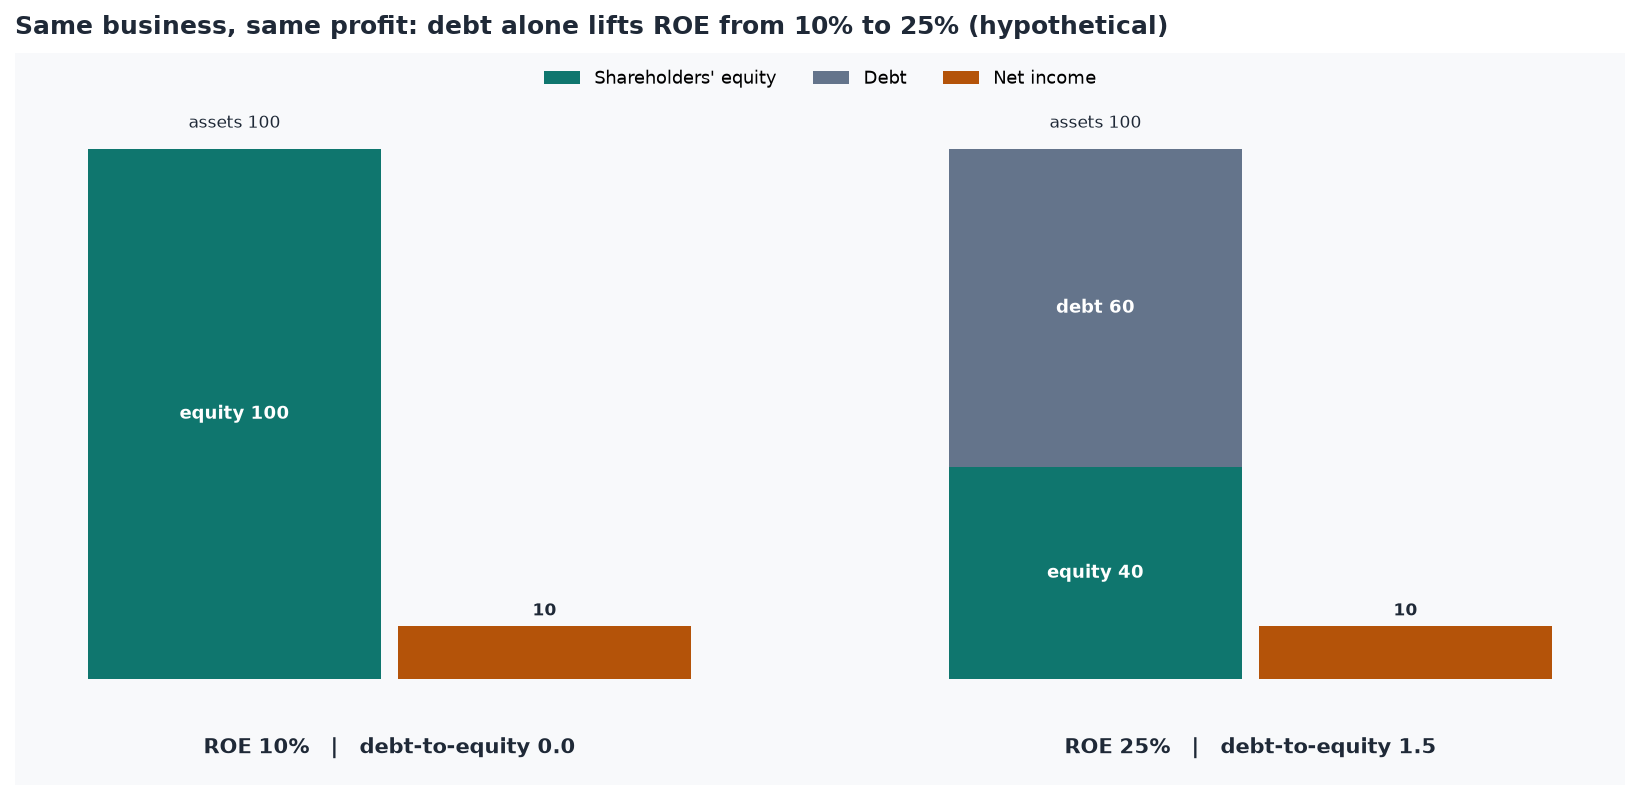
Toma dos empresas con negocios idénticos: cada una tiene US$100 en activos y gana US$10 al año. La primera financia sus activos solo con patrimonio, así que su ROE es US$10 ÷ US$100 = 10% y su deuda/patrimonio es 0. La segunda financia los mismos activos con US$60 de deuda y US$40 de patrimonio, así que su ROE es US$10 ÷ US$40 = 25% y su deuda/patrimonio es 1,5.
Nada del segundo negocio es mejor. Simplemente usa menos dinero de los dueños y más dinero prestado, y el ROE premia eso. En la realidad la deuda también paga intereses, lo que reduciría algo el beneficio neto — pero el efecto básico se mantiene: más apalancamiento empuja el ROE hacia arriba, y también deja a la empresa más expuesta cuando caen los beneficios.
Otras cosas que distorsionan el ROE
Las recompras de acciones reducen el patrimonio, lo que eleva el ROE aunque el beneficio no cambie. Las pérdidas acumuladas o las recompras grandes pueden llevar el patrimonio a cero o por debajo, y entonces el ROE pierde sentido o se vuelve negativo por razones ajenas a cómo va el negocio. Las ganancias puntuales, como vender una división, pueden inflar el beneficio neto de un solo año. El ROE de un año es un punto de partida para hacer preguntas, no una respuesta.
Por qué los screens combinan ROE con deuda/patrimonio
Como el apalancamiento puede fabricar un ROE alto, un screen que solo pide ROE alto tiende a juntar empresas muy endeudadas con empresas realmente eficientes. Añadir un techo de deuda/patrimonio elimina la mayor parte del primer grupo. Así funciona exactamente el screen Long-Term Universe del Estudio Diario: rentabilidad sobre el patrimonio de al menos 15% y deuda/patrimonio de como máximo 1, entre empresas que valen al menos US$10.000 millones. Aun así, pasar el screen solo significa que una empresa encaja en esa definición — los estados financieros siguen siendo donde ocurre la lectura de verdad.