
Leyendo el Estado de Resultados
El estado de resultados (también llamado P&L, o estado de pérdidas y ganancias) responde una sola pregunta: durante un período determinado, ¿la empresa ganó o perdió dinero, y a partir de qué? Fluye de arriba hacia abajo, del número más amplio al más estrecho.
Ingresos y el Costo de Llegar Hasta Ahí
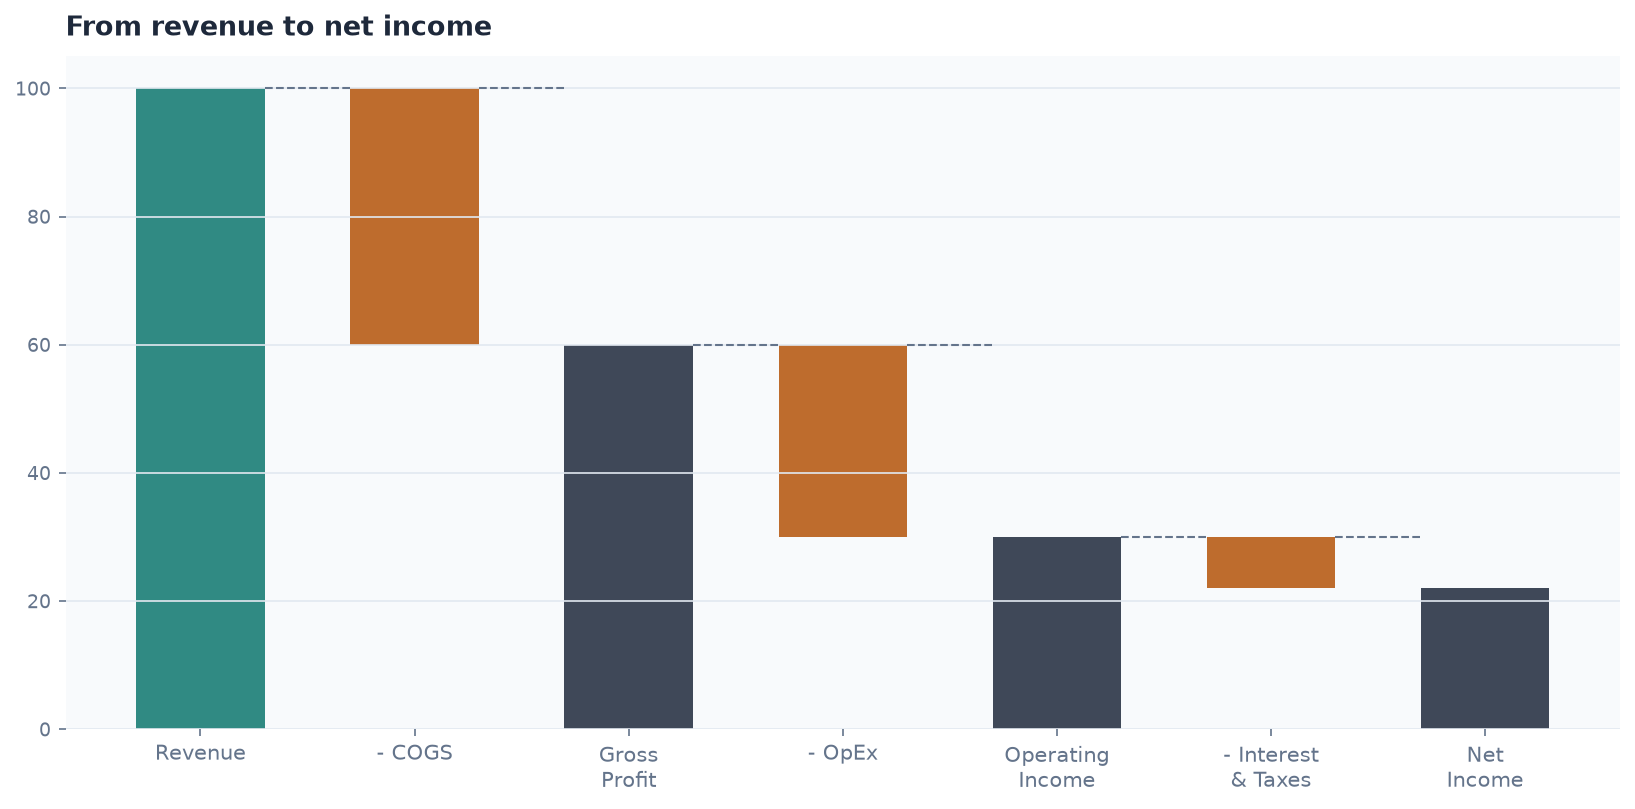
El ingreso (o “línea superior”) es el total de dinero que una empresa obtuvo de su negocio principal antes de restar cualquier costo. El costo de los bienes vendidos (COGS) se resta primero, dejando la ganancia bruta — lo que queda después de cubrir el costo directo de producir lo que se vendió. Dividir la ganancia bruta por el ingreso da el margen bruto, una cifra que varía enormemente por industria: una empresa de software con costo marginal de producción casi nulo podría registrar un margen bruto por encima del 80%, mientras que un minorista o fabricante que mueve bienes físicos podría operar en el rango de 20-40%. Comparar el margen bruto con pares directos de la industria es mucho más útil que compararlo entre sectores no relacionados.
Gastos Operativos y Resultado Operativo
Debajo de la ganancia bruta, el estado resta los gastos operativos — I+D, ventas y marketing, costos generales y administrativos — para llegar al resultado operativo, una cifra que refleja cuán rentable es el negocio principal antes de que entren en juego los pagos de intereses y los impuestos. El resultado operativo (a veces mostrado como EBIT, ganancias antes de intereses e impuestos) suele ser una lectura más limpia del desempeño del negocio que la utilidad neta, porque elimina decisiones de financiamiento y situaciones fiscales que pueden variar por razones no relacionadas con qué tan bien está funcionando el negocio en sí.
Utilidad Neta y UPA
Después del gasto por intereses e impuestos, lo que queda es la utilidad neta — la ganancia real de resultado final atribuible a los accionistas. Dividir la utilidad neta por el número de acciones en circulación produce la utilidad por acción (UPA), la métrica fundamental más citada ampliamente y el número más comúnmente comparado con las estimaciones de analistas en cada temporada de resultados. Una empresa puede crecer la UPA incluso con utilidad neta estable reduciendo su cantidad de acciones (recompras), que es una de varias razones por las que la UPA sola, sin revisar qué causó el cambio, puede ser un atajo engañoso.
Leyendo Tendencias, No Solo Un Período
El estado de resultados de un solo trimestre dice relativamente poco de forma aislada. La lectura más útil viene de comparar los resultados actuales de una empresa con el mismo trimestre del año anterior (año contra año, controlando por efectos estacionales que tienen muchos negocios) y con los varios trimestres inmediatamente anteriores (tendencia secuencial). Una empresa que muestra crecimiento de ingresos acelerándose y márgenes expandiéndose durante varios trimestres consecutivos está contando una historia significativamente distinta a una que muestra la misma cifra de ingresos destacada sostenida por un elemento único.