
Leyendo el Balance General
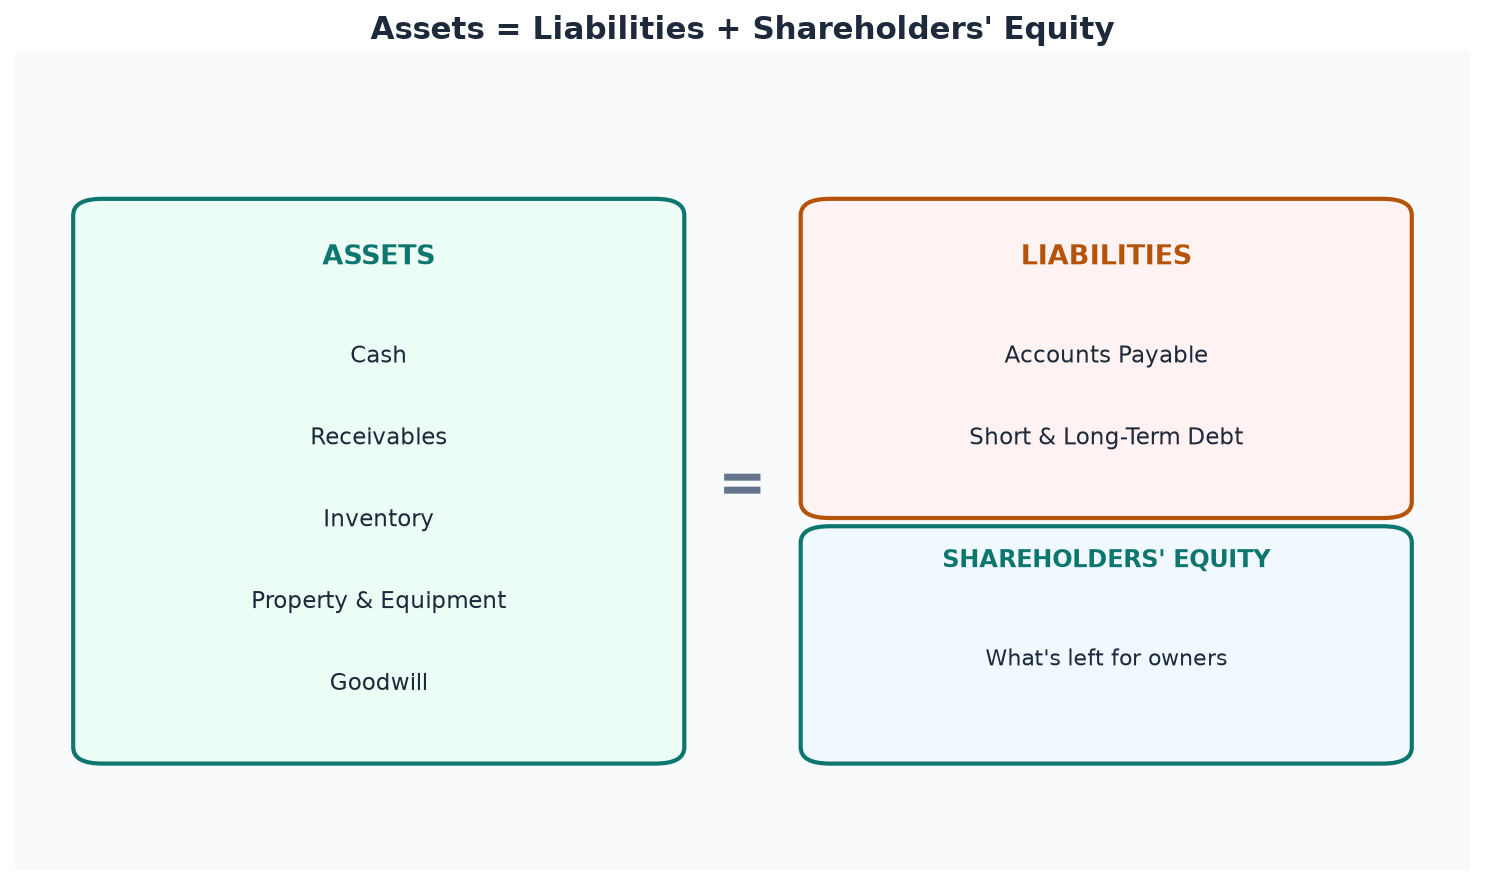
Mientras que el estado de resultados cubre un período de tiempo, el balance general es una fotografía en un único momento: todo lo que una empresa posee, todo lo que debe, y la diferencia entre ambos. Se basa en una identidad que siempre tiene que equilibrarse, de donde viene el nombre: Activos = Pasivos + Patrimonio de los Accionistas.
Activos
Los activos se listan del más al menos líquido. Los activos corrientes — efectivo, inversiones de corto plazo, cuentas por cobrar, inventario — son cosas que se espera que se conviertan en efectivo dentro de un año. Los activos no corrientes — propiedad, equipo, inversiones de largo plazo, plusvalía y otros intangibles de adquisiciones — son las posesiones de horizonte más largo. La posición de efectivo de una empresa merece atención particular: para un negocio que aún no es rentable, el efectivo disponible en relación con cuánto está gastando por trimestre (su “tasa de quema”) determina cuántos meses de operación quedan antes de que necesite recaudar más dinero, que es un insumo directo en el riesgo de dilución (la dilución es lo que ocurre cuando una empresa emite nuevas acciones y la participación de cada acción existente en el negocio se reduce un poco — cubierto en detalle en la lección final).
Pasivos
Los pasivos siguen la misma división corriente/no corriente: los pasivos corrientes (cuentas por pagar, deuda de corto plazo, gastos acumulados) vencen dentro de un año; los pasivos no corrientes (deuda de largo plazo, pasivos fiscales diferidos, obligaciones de arrendamiento) se extienden más allá. La relación entre activos corrientes y pasivos corrientes se captura en la razón corriente (activos corrientes ÷ pasivos corrientes) — una razón por debajo de 1 significa que las obligaciones de corto plazo de una empresa exceden lo que tiene disponible de inmediato para pagarlas, lo cual es una señal de alerta de liquidez real que vale la pena investigar más a fondo en lugar de ignorar.
Patrimonio de los Accionistas
Lo que queda después de restar el total de pasivos del total de activos es el patrimonio de los accionistas — el valor contable atribuible a los propietarios de la empresa, y la base del concepto de valor en libros introducido antes en este curso. Un patrimonio de accionistas negativo (pasivos superando a los activos) es una señal de alerta seria que vale la pena entender antes de formar cualquier opinión sobre una acción, aunque no es automáticamente fatal — algunos negocios de capital ligero y alto crecimiento pueden operar con patrimonio negativo durante un período mientras siguen siendo fundamentalmente saludables, que es exactamente por qué el contexto y la tendencia importan más que cualquier número aislado.
Una Frase Específica Que Vale Conocer: “Going Concern”
Los auditores están obligados a señalar, en lenguaje claro dentro de las declaraciones de una empresa, cualquier duda sustancial sobre si el negocio puede continuar operando durante los próximos doce meses. Este lenguaje generalmente se llama advertencia de continuidad operativa (going concern), y típicamente aparece cuando los pasivos corrientes de una empresa exceden significativamente sus activos corrientes (capital de trabajo negativo) sin un plan claro y creíble para recaudar capital adicional o reducir costos. Encontrar esta frase en una declaración no significa que una empresa esté garantizada a fallar, pero es una de las señales más directas e inequívocas que puede llevar un balance, y vale la pena buscarla específicamente en las declaraciones recientes de una empresa.