
Aulas deste curso
- 1O Que É Análise Fundamentalista
- 2Lendo a Demonstração de Resultados
- 3Lendo o Balanço Patrimonial
- 4Lendo a Demonstração de Fluxo de Caixa
- 5Declarações Comuns da SEC e O Que Elas Revelam
- 6Fundamentos de Avaliação: P/L, P/S, e EV/EBITDA (aula atual)
- 7Fossos Econômicos e Posição Competitiva
- 8Catalisadores, Risco de Diluição, e Sinais de Alerta
- 9Retorno sobre o Patrimônio e Alavancagem
Fundamentos de Avaliação: P/L, P/S, e EV/EBITDA
Produzido com apoio de IA. Revisado por QuietTicker Editorial.
Múltiplos de avaliação condensam os financeiros de uma empresa num único índice que pode ser comparado com pares e com a própria história da empresa. Nenhum múltiplo é uma resposta completa por si só — cada um responde uma pergunta levemente diferente, e cada um pode enganar quando usado sem contexto.
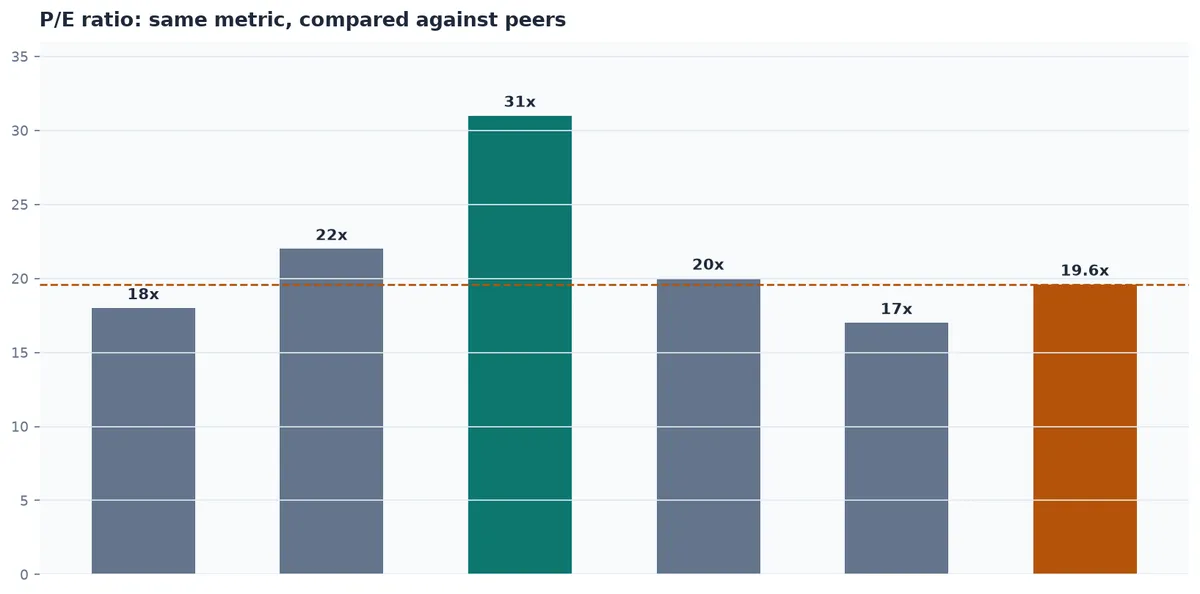
Preço sobre Lucro (P/L)
O índice P/L divide o preço da ação de uma empresa pelo seu lucro por ação, expressando quantos dólares investidores estão pagando por cada dólar de lucro anual. Um P/L alto pode significar que uma ação está cara, ou pode significar que o mercado espera que o lucro cresça substancialmente no futuro — uma empresa de rápido crescimento pode negociar num P/L alto e ainda estar razoavelmente precificada em relação a onde seu lucro está indo, enquanto uma empresa madura no mesmo P/L poderia genuinamente estar sobrevalorizada. P/L é indefinido (ou sem sentido) pra empresas não lucrativas, que é a primeira limitação que vale conhecer.
Preço sobre Vendas (P/S)
Preço sobre vendas divide a capitalização de mercado pela receita, e sua principal vantagem sobre o P/L é que funciona pra empresas ainda não lucrativas, o que o torna o múltiplo mais comum pra empresas de crescimento em estágio inicial. Sua fraqueza é o espelho dessa força: receita não diz nada sobre se uma empresa algum dia vai conseguir converter aquela receita em lucro, então um P/S baixo numa empresa não lucrativa não é automaticamente uma pechincha.
EV/EBITDA
O valor da empresa (EV) é a capitalização de mercado mais a dívida menos o caixa — uma medida mais completa do que realmente custaria adquirir a empresa inteira, dívida incluída. Dividir EV por EBITDA (lucro antes de juros, impostos, depreciação, e amortização) produz um múltiplo que é menos distorcido por diferenças em estrutura de capital (quanta dívida uma empresa carrega) e escolhas contábeis (métodos de depreciação) do que o P/L é, o que o torna uma ferramenta comum pra comparar empresas com balanços significativamente diferentes.
Múltiplos Só Significam Algo Relativo a Pares e História
Um P/L de 30 não significa nada isoladamente — tem que ser comparado com algo. Comparado a pares diretos da indústria, mostra se uma empresa está precificada com prêmio ou desconto em relação a negócios similares; comparado ao próprio múltiplo da empresa nos últimos anos, mostra se a disposição do mercado de pagar por um dólar de seu lucro está se expandindo ou contraindo. Comparar o P/L de uma empresa de software com o P/L de uma empresa de utilidade pública, sem ajustar pelo fato de que as duas indústrias têm taxas de crescimento e necessidades de capital fundamentalmente diferentes, produz uma comparação que parece precisa mas significa muito pouco.
O Que Múltiplos Não Capturam
Nenhum múltiplo de avaliação leva em conta fatores qualitativos como qualidade de gestão, posição competitiva, ou a durabilidade da vantagem de uma empresa — o assunto da próxima aula. Um múltiplo estatisticamente barato num negócio com posição competitiva se deteriorando é uma armadilha de valor — uma ação que parece estatisticamente barata mas fica cada vez mais barata porque o negócio em si está se deteriorando — não uma pechincha, que é exatamente por que avaliação é coberta como um insumo entre vários em vez de um veredicto isolado.