
Retorno sobre o Patrimônio e Alavancagem
Conteúdo educacional, não é aconselhamento de investimento. Veja nosso Aviso Legal.
O que o retorno sobre o patrimônio mede
O retorno sobre o patrimônio (ROE) divide o lucro líquido de um ano pelo patrimônio líquido — o valor contábil que sobra para os acionistas depois de subtrair todas as obrigações dos ativos. Uma empresa com US$10 milhões de lucro líquido e US$100 milhões de patrimônio tem ROE de 10%: produziu dez centavos de lucro para cada dólar do capital dos donos. Os dois números vêm direto das demonstrações financeiras: o lucro líquido da demonstração de resultados, o patrimônio do balanço patrimonial.
Dívida/patrimônio
Dívida/patrimônio divide a dívida total da empresa pelo patrimônio líquido. Uma razão de 0,5 significa que a empresa pegou emprestado cinquenta centavos para cada dólar que os donos colocaram; uma razão de 2 significa dois dólares. O que conta como alto depende muito do setor — bancos e empresas de energia operam rotineiramente com razões que seriam alarmantes para uma empresa de software — então o número é mais útil comparado com pares diretos e com o próprio histórico da empresa.
Como a alavancagem infla o ROE
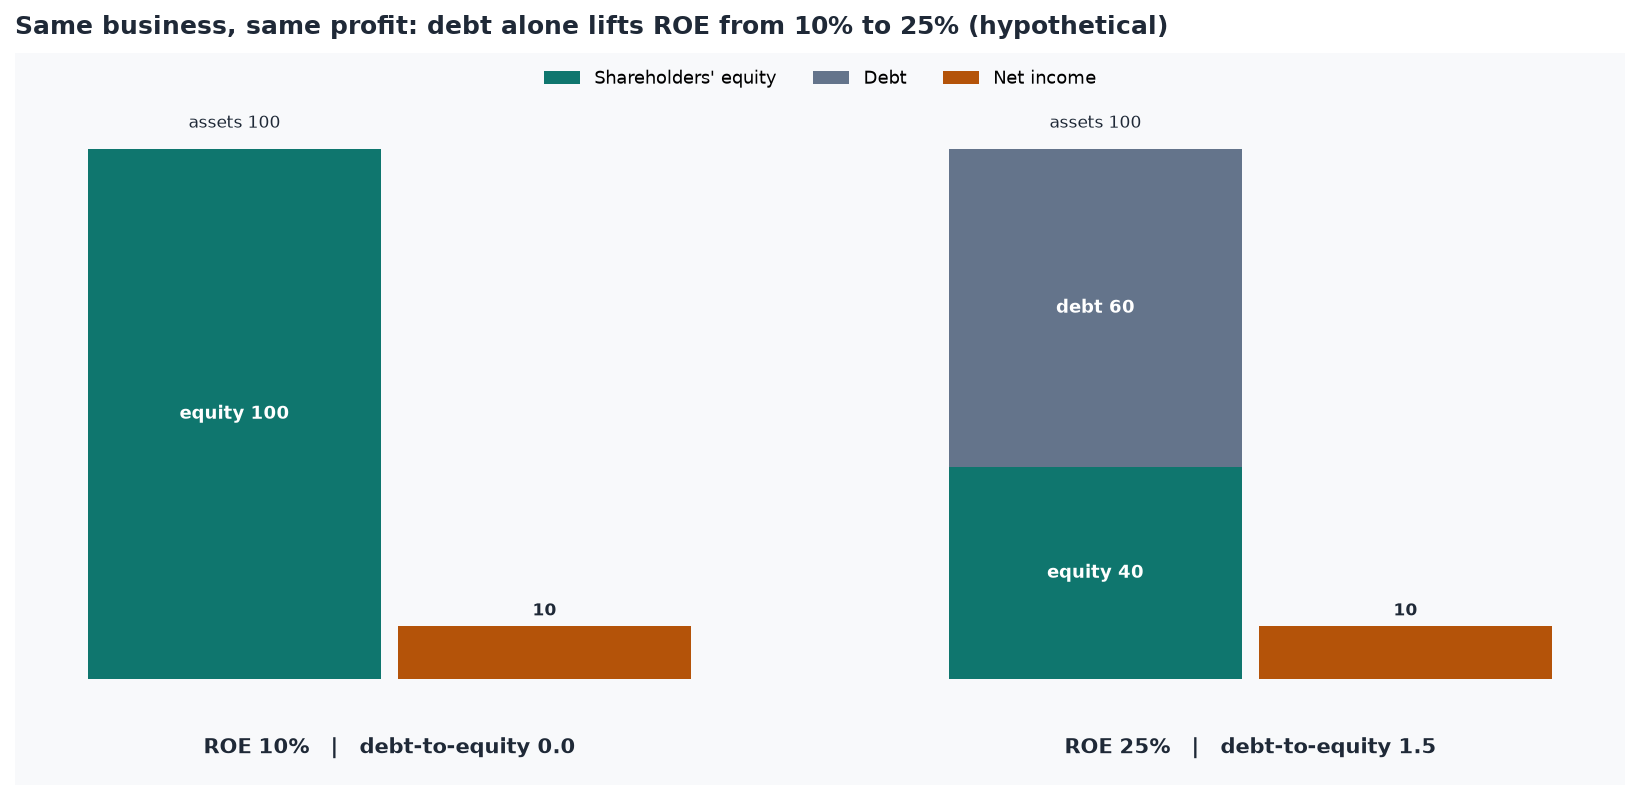
Pegue duas empresas com negócios idênticos: cada uma tem US$100 em ativos e lucra US$10 por ano. A primeira financia os ativos só com patrimônio, então seu ROE é US$10 ÷ US$100 = 10% e sua dívida/patrimônio é 0. A segunda financia os mesmos ativos com US$60 de dívida e US$40 de patrimônio, então seu ROE é US$10 ÷ US$40 = 25% e sua dívida/patrimônio é 1,5.
Nada no segundo negócio é melhor. Ele só usa menos dinheiro dos donos e mais dinheiro emprestado, e o ROE premia isso. Na realidade, a dívida também paga juros, o que reduziria um pouco o lucro líquido — mas o efeito básico se mantém: mais alavancagem empurra o ROE para cima, e também deixa a empresa mais exposta quando o lucro cai.
Outras coisas que distorcem o ROE
Recompras de ações reduzem o patrimônio, o que eleva o ROE mesmo sem o lucro mudar. Prejuízos acumulados ou recompras grandes podem levar o patrimônio a zero ou abaixo, e aí o ROE fica sem sentido ou negativo por motivos que nada têm a ver com o desempenho do negócio. Ganhos pontuais, como a venda de uma divisão, podem inflar o lucro líquido de um único ano. O ROE de um ano é um ponto de partida para perguntas, não uma resposta.
Por que os screens combinam ROE com dívida/patrimônio
Como a alavancagem pode fabricar um ROE alto, um screen que só pede ROE alto tende a juntar empresas muito endividadas com empresas realmente eficientes. Adicionar um teto de dívida/patrimônio remove a maior parte do primeiro grupo. É exatamente assim que funciona o screen Long-Term Universe do Estudo Diário: retorno sobre o patrimônio de pelo menos 15% e dívida/patrimônio de no máximo 1, entre empresas que valem pelo menos US$10 bilhões. Mesmo assim, passar no screen só significa que a empresa se encaixa nessa definição — as demonstrações financeiras continuam sendo onde a leitura de verdade acontece.