
Lendo o Balanço Patrimonial
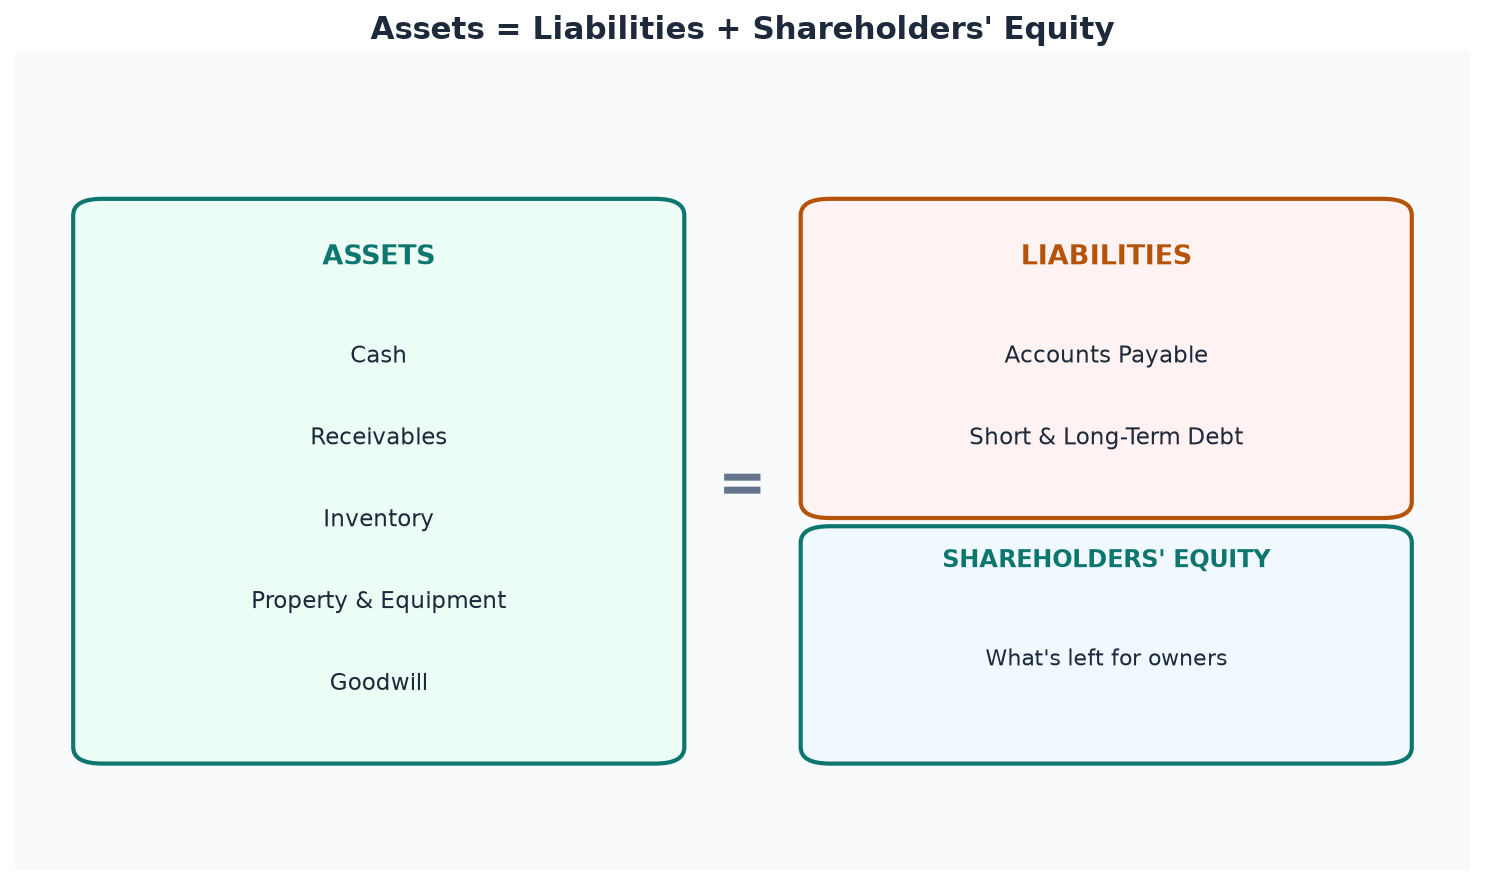
Enquanto a demonstração de resultados cobre um período de tempo, o balanço patrimonial é uma fotografia num único momento: tudo que uma empresa possui, tudo que ela deve, e a diferença entre os dois. Ele se baseia numa identidade que sempre tem que equilibrar, de onde vem o nome: Ativos = Passivos + Patrimônio dos Acionistas.
Ativos
Ativos são listados do mais ao menos líquido. Ativos circulantes — caixa, investimentos de curto prazo, contas a receber, estoque — são coisas esperadas de se converter em caixa dentro de um ano. Ativos não circulantes — propriedade, equipamento, investimentos de longo prazo, ágio e outros intangíveis de aquisições — são as posses de horizonte mais longo. A posição de caixa de uma empresa merece atenção particular: pra um negócio que ainda não é lucrativo, o caixa disponível em relação a quanto está gastando por trimestre (sua “taxa de queima”) determina quantos meses de operação restam antes que precise levantar mais dinheiro, que é um insumo direto no risco de diluição (diluição é o que acontece quando uma empresa emite novas ações e a participação de cada ação existente no negócio encolhe um pouco — coberto em detalhes na aula final).
Passivos
Passivos seguem a mesma divisão circulante/não circulante: passivos circulantes (contas a pagar, dívida de curto prazo, despesas provisionadas) vencem dentro de um ano; passivos não circulantes (dívida de longo prazo, passivos fiscais diferidos, obrigações de arrendamento) se estendem mais além. A relação entre ativos circulantes e passivos circulantes é capturada no índice de liquidez corrente (ativos circulantes ÷ passivos circulantes) — um índice abaixo de 1 significa que as obrigações de curto prazo de uma empresa excedem o que ela tem prontamente disponível pra pagá-las, que é um sinal de alerta de liquidez real que vale investigar mais a fundo em vez de ignorar.
Patrimônio dos Acionistas
O que resta depois de subtrair o total de passivos do total de ativos é o patrimônio dos acionistas — o valor contábil atribuível aos proprietários da empresa, e a base pro conceito de valor contábil introduzido antes neste curso. Um patrimônio dos acionistas negativo (passivos excedendo ativos) é um sinal de alerta sério que vale entender antes de formar qualquer opinião sobre uma ação, embora não seja automaticamente fatal — alguns negócios de capital leve e alto crescimento podem operar com patrimônio negativo por um período enquanto ainda são fundamentalmente saudáveis, que é exatamente por que contexto e tendência importam mais que qualquer número isolado.
Uma Frase Específica Que Vale Conhecer: “Going Concern”
Auditores são obrigados a sinalizar, em linguagem clara dentro das declarações de uma empresa, qualquer dúvida substancial sobre se o negócio pode continuar operando pelos próximos doze meses. Essa linguagem é geralmente chamada de alerta de continuidade operacional (going concern), e tipicamente aparece quando os passivos circulantes de uma empresa excedem significativamente seus ativos circulantes (capital de giro negativo) sem um plano claro e credível pra levantar capital adicional ou cortar custos. Encontrar essa frase numa declaração não significa que uma empresa está garantida a falhar, mas é um dos sinais mais diretos e inequívocos que um balanço pode carregar, e vale especificamente buscar nas declarações recentes de uma empresa.