
Lendo a Demonstração de Resultados
A demonstração de resultados (também chamada de DRE, ou P&L) responde uma única pergunta: durante um período dado, a empresa ganhou ou perdeu dinheiro, e a partir de quê? Ela flui de cima pra baixo, do número mais amplo pro mais estreito.
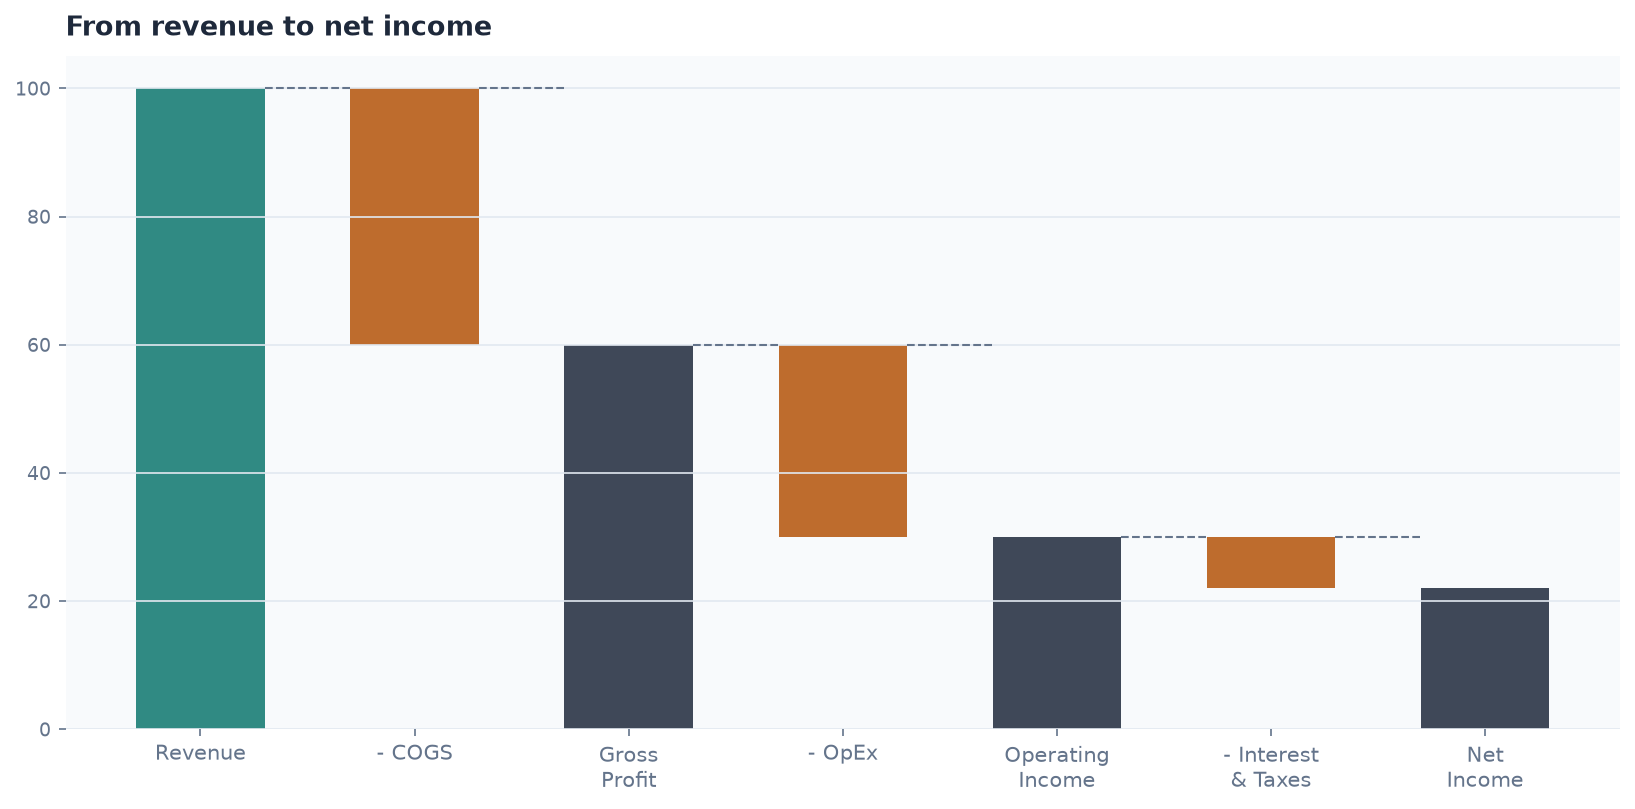
Receita e o Custo de Chegar Até Ela
Receita (ou “linha de topo”) é o total de dinheiro que uma empresa trouxe de seu negócio principal antes de qualquer custo ser subtraído. O custo dos produtos vendidos (CPV) é subtraído primeiro, deixando o lucro bruto — o que resta depois de cobrir o custo direto de produzir o que foi vendido. Dividir o lucro bruto pela receita dá a margem bruta, uma cifra que varia enormemente por indústria: uma empresa de software com custo marginal de produção quase zero pode registrar uma margem bruta acima de 80%, enquanto um varejista ou fabricante movendo bens físicos pode operar na faixa de 20-40%. Comparar margem bruta com pares diretos da indústria é muito mais útil do que comparar entre setores não relacionados.
Despesas Operacionais e Lucro Operacional
Abaixo do lucro bruto, a demonstração subtrai despesas operacionais — P&D, vendas e marketing, custos gerais e administrativos — pra chegar ao lucro operacional, uma cifra que reflete quão lucrativo é o negócio principal antes de pagamentos de juros e impostos entrarem no quadro. Lucro operacional (às vezes mostrado como EBIT, lucro antes de juros e impostos) frequentemente é uma leitura mais limpa do desempenho do negócio do que lucro líquido, porque remove decisões de financiamento e situações tributárias que podem variar por razões não relacionadas a quão bem o negócio em si está rodando.
Lucro Líquido e LPA
Depois da despesa de juros e impostos, o que resta é o lucro líquido — o lucro real do balanço final atribuível aos acionistas. Dividir o lucro líquido pelo número de ações em circulação produz o lucro por ação (LPA), a métrica fundamentalista mais amplamente citada e o número mais comumente comparado às estimativas de analistas a cada temporada de resultados. Uma empresa pode crescer o LPA mesmo com lucro líquido estável reduzindo sua contagem de ações (recompras), que é uma das várias razões pelas quais o LPA por si só, sem checar o que causou a mudança, pode ser um atalho enganoso.
Lendo Tendências, Não Só Um Período
A demonstração de resultados de um único trimestre diz relativamente pouco isolada. A leitura mais útil vem de comparar os resultados atuais de uma empresa com o mesmo trimestre do ano anterior (ano contra ano, controlando por efeitos sazonais que muitos negócios têm) e com os vários trimestres imediatamente anteriores (tendência sequencial). Uma empresa mostrando crescimento de receita acelerando e margens se expandindo em vários trimestres consecutivos está contando uma história significativamente diferente de uma mostrando a mesma cifra de receita de manchete sustentada por um item único.