
Aulas deste curso
- 1Tornando-se Trader: O Que o Trabalho Realmente Exige
- 2Tipos de Conta e a Regra do Pattern Day Trader
- 3Tipos de Ordem e a Mecanica de Entrada de Ordens
- 4Lendo Level 1 e Level 2 de Profundidade de Mercado
- 5Leitura de Fita: Entendendo o Time & Sales
- 6Scanning de Ações: Construindo uma Watchlist Diária
- 7A Hierarquia de Catalisadores: O Que Realmente Move uma Ação
- 8Risk Management e Dimensionamento de Posição (aula atual)
- 9Stop Losses e a Disciplina de Respeitá-los
- 10Revisando Suas Operações: Construindo um Diário de Trading
- 11A Psicologia do Trading: Habilidade É Só Metade do Trabalho
- 12Sim Trading: Por Que Importa e Quanto Tempo Deve Durar
- 13Large-Cap vs. Small-Cap: Dois Jogos Diferentes
- 14Uma Introdução ao Swing Trading e Opções
- 15Construindo Seu Próprio Plano de Trading
Risk Management e Dimensionamento de Posição
Produzido com apoio de IA. Revisado por QuietTicker Editorial.
Conteúdo educacional, não é aconselhamento de investimento. Veja nosso Aviso Legal.
Por que isso é a fundação, não um refinamento tardio
Um trader com um método de entrada mediano e controle de risco rígido consegue sobreviver e melhorar com o tempo. Um trader com um ótimo método de entrada e nenhum controle de risco eventualmente encontra uma única perda grande o suficiente pra apagar meses de ganhos, porque uma perda sem gestão não tem teto. Risk management é o que torna a curva de aprendizado sobrevivível o suficiente pra realmente desenvolver uma vantagem funcional — é uma pré-condição pra melhorar, não uma recompensa por já ser bom.
Definindo o risco por operação antes de entrar, não depois
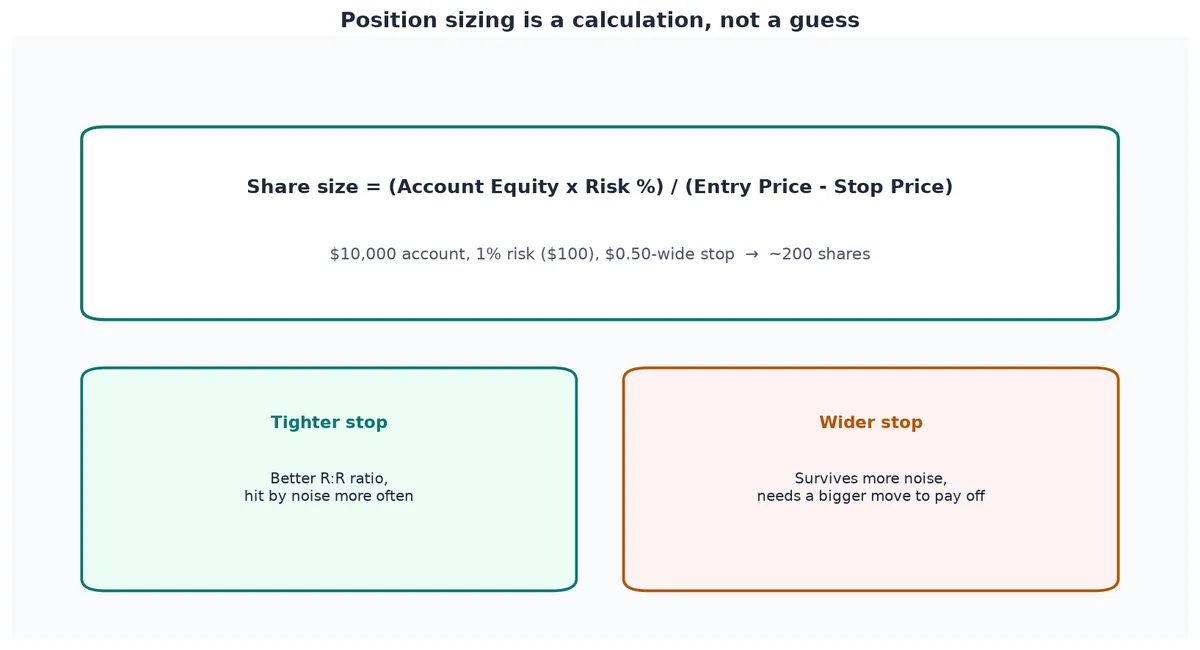
Um framework de risco funcional começa com uma porcentagem máxima do patrimônio total da conta que qualquer operação individual pode perder — uma faixa comum discutida entre traders ativos é algo em torno de 0,5-2% do patrimônio da conta por operação, embora o número certo dependa muito do tamanho da conta, da estratégia e da experiência. A partir dessa porcentagem, o tamanho da posição é um cálculo, não um palpite: (patrimônio da conta × porcentagem de risco) ÷ (preço de entrada − preço do stop) = tamanho em ações. Um trader arriscando 1% de uma conta de $10.000 ($100) com um stop de $0,50 de distância pode dimensionar cerca de 200 ações; o mesmo orçamento de risco com um stop de $0,10 de distância suporta cerca de 1.000 ações. A distância do stop, não um número redondo de ações, deveria guiar o tamanho da posição.
Stops são uma decisão pré-comprometida, não uma decisão ao vivo
Um nível de stop-loss decidido e colocado antes da entrada, baseado num nível do gráfico ou num risco fixo em dólares, é um exercício psicológico diferente de decidir se vende enquanto já está numa posição perdedora e esperando que recupere. A segunda opção convida o erro mais comum e caro do trading: deixar uma perda pequena e planejada se tornar uma perda grande e não planejada porque saída se tornou uma decisão emocional em vez de mecânica.
Relação retorno-risco e por que importa mesmo com uma taxa de acerto modesta
Um trader não precisa acertar a maioria das vezes pra ser lucrativo no líquido — uma estratégia com uma relação retorno-risco consistente de 2:1 (arriscar $1 pra fazer um plausível $2) ainda é lucrativa com uma taxa de acerto de 40%, antes de custos. O trade-off é que relação retorno-risco e taxa de acerto se puxam em direções opostas: stops mais apertados melhoram a relação mas são atingidos por ruído comum com mais frequência; stops mais largos sobrevivem a mais ruído mas exigem um movimento favorável maior pra pagar o mesmo risco. Não existe um equilíbrio único correto — existe um equilíbrio que corresponde ao comportamento real e medido de uma estratégia específica em muitas operações, por isso revisar resultados (coberto na aula de diário de trading) é inseparável de risk management.
Preservação de capital vence qualquer operação individual
O objetivo em qualquer operação individual não é acertar — é controlar o custo de errar enquanto permanece capaz de fazer a próxima operação. Uma conta que sobrevive a uma longa sequência de perdas pequenas e planejadas está numa posição completamente diferente de uma que sofre uma única perda grande e não planejada, mesmo que o valor total perdido seja parecido — a primeira conta manteve sua capacidade de compor, a segunda talvez não.