
Lecciones de este curso
- 1Convertirse en Trader: Lo Que el Trabajo Realmente Exige
- 2Tipos de Cuenta y la Regla del Pattern Day Trader
- 3Tipos de Orden y la Mecánica de Entrada de Órdenes
- 4Leyendo Level 1 y Level 2 de Profundidad de Mercado
- 5Lectura de Cinta: Entendiendo el Time & Sales
- 6Scanning de Acciones: Construyendo una Watchlist Diaria
- 7La Jerarquía de Catalizadores: Lo Que Realmente Mueve una Acción (lección actual)
- 8Risk Management y Dimensionamiento de Posición
- 9Stop Losses y la Disciplina de Respetarlos
- 10Revisando sus Operaciones: Construyendo un Diario de Trading
- 11La Psicología del Trading: La Habilidad Es Solo la Mitad del Trabajo
- 12Sim Trading: Por Qué Importa y Cuánto Tiempo Debe Durar
- 13Large-Cap vs. Small-Cap: Dos Juegos Distintos
- 14Una Introducción al Swing Trading y las Opciones
- 15Construyendo Tu Propio Plan de Trading
La Jerarquía de Catalizadores: Lo Que Realmente Mueve una Acción
Producido con apoyo de IA. Revisado por QuietTicker Editorial.
Contenido educativo, no es asesoramiento de inversión. Vea nuestro Aviso Legal.
Por qué el catalizador importa cuando una acción ya se está moviendo
Un escáner de acciones encuentra que algo se está moviendo; identificar el catalizador ayuda a entender por qué, y el motivo importa porque distintos tipos de catalizador cargan perfiles de riesgo distintos, duraciones probables distintas y probabilidades distintas de revertir abruptamente. Tratar todo movimiento igual — sin importar la causa — descarta información que a menudo está disponible gratis en pocos minutos de investigación.
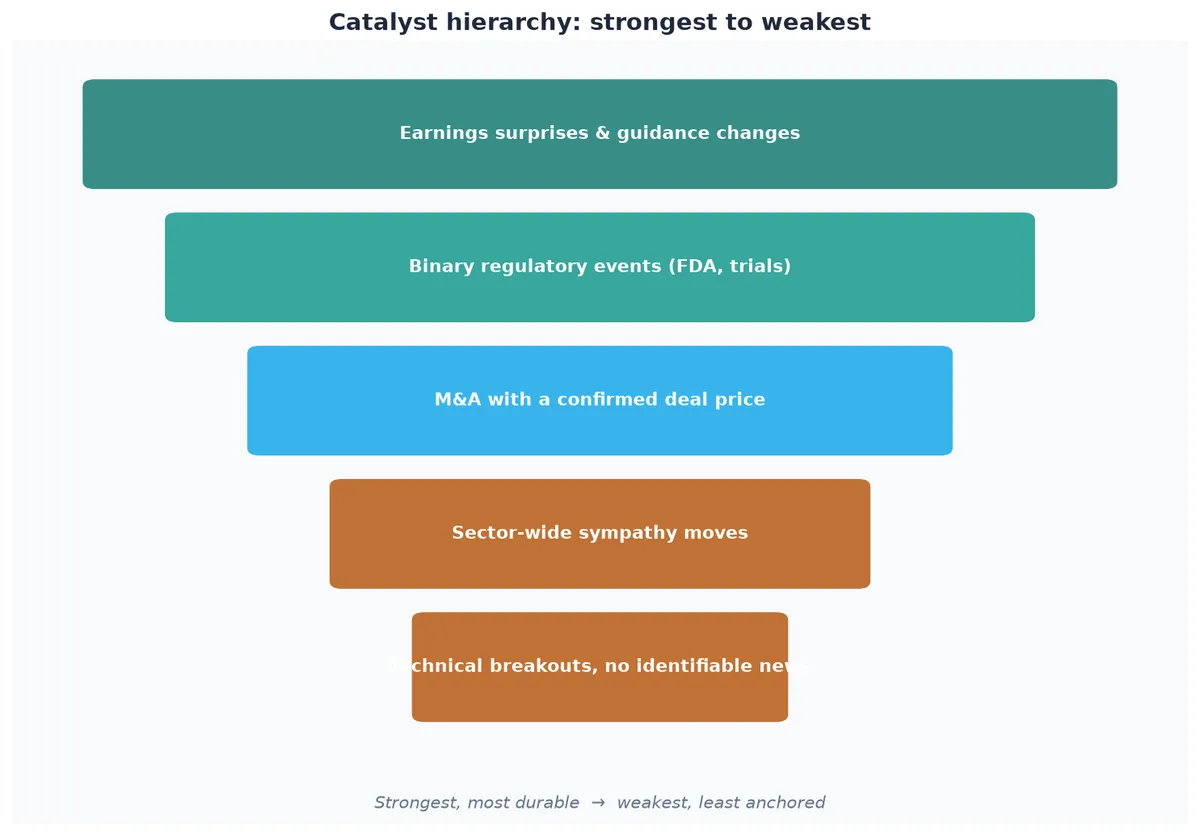
Una jerarquía aproximada, de la más fuerte a la más débil
Sorpresas de earnings y cambios de guidance están entre los catalizadores más confiables porque representan un cambio real y cuantificable en los flujos de caja esperados de una empresa — un gran acierto o error respecto al consenso produce rutinariamente volumen y movimiento de precio desproporcionados y sostenidos. Eventos regulatorios binarios (aprobaciones/rechazos de la FDA, resultados importantes de ensayos clínicos) son igualmente fuertes para las empresas afectadas, precisamente porque el resultado resuelve una incertidumbre real en una dirección. Actividad de fusiones y adquisiciones (compras confirmadas con precio declarado) tiende a fijar una acción cerca del precio del trato y generalmente no es un movimiento operable después de la reacción inicial — la incertidumbre que generó la volatilidad ya está resuelta. Movimientos de simpatía sectorial (un nombre en un tema candente se dispara, y pares no relacionados en el mismo tema siguen sin noticia específica de la empresa) son reales y operables, pero inherentemente menos duraderos, ya que el movimiento no está anclado a nada específico de la empresa. Rupturas puramente técnicas sin noticia identificable (a menudo alimentadas por cobertura de posiciones cortas o una gran orden en espera siendo absorbida) son las menos ancladas de las categorías comunes — pueden ser poderosas, pero cargan el menor respaldo informativo, y una acción que se mueve sin ninguna noticia es una acción que puede perder el motivo para seguir moviéndose en cualquier momento.
Dos tipos de titular que se leen como negativos mucho más que como positivos
Las ofertas secundarias/dilutivas de acciones generalmente presionan el precio porque aumentan la cantidad de acciones y señalan que la empresa necesitaba efectivo al punto de emitir nuevo capital, a menudo con descuento; la rara excepción es una oferta fijada por encima o cerca del precio de mercado actual en una acción ya fuerte, lo que puede leerse como señal de fortaleza. Los reverse splits por sí solos raramente son un catalizador para nuevo interés comprador — elevan mecánicamente el precio por acción sin cambiar el valor subyacente, y a veces son señal de que una empresa ha estado bajo presión de precio por otros motivos.
La lección práctica
Antes de tratar cualquier movimiento como candidato serio, un trader debería poder responder: qué causó esto, esa causa sostiene de forma plausible la continuación, y qué haría que el efecto de este catalizador se revierta? Un movimiento que no puede explicar es un movimiento que no puede dimensionar ni gestionar con ninguna confianza.