
Risk Management y Dimensionamiento de Posición
Contenido educativo, no es asesoramiento de inversión. Vea nuestro Aviso Legal.
Por qué esto es la base, no un refinamiento tardío
Un trader con un método de entrada mediocre y control de riesgo estricto puede sobrevivir y mejorar con el tiempo. Un trader con un gran método de entrada y sin control de riesgo eventualmente se encuentra con una sola pérdida lo bastante grande para borrar meses de ganancias, porque una pérdida sin gestión no tiene techo. El risk management es lo que hace que la curva de aprendizaje sea sobrevivible el tiempo suficiente para desarrollar realmente una ventaja funcional — es una precondición para mejorar, no una recompensa por ya ser bueno.
Definir el riesgo por operación antes de entrar, no después
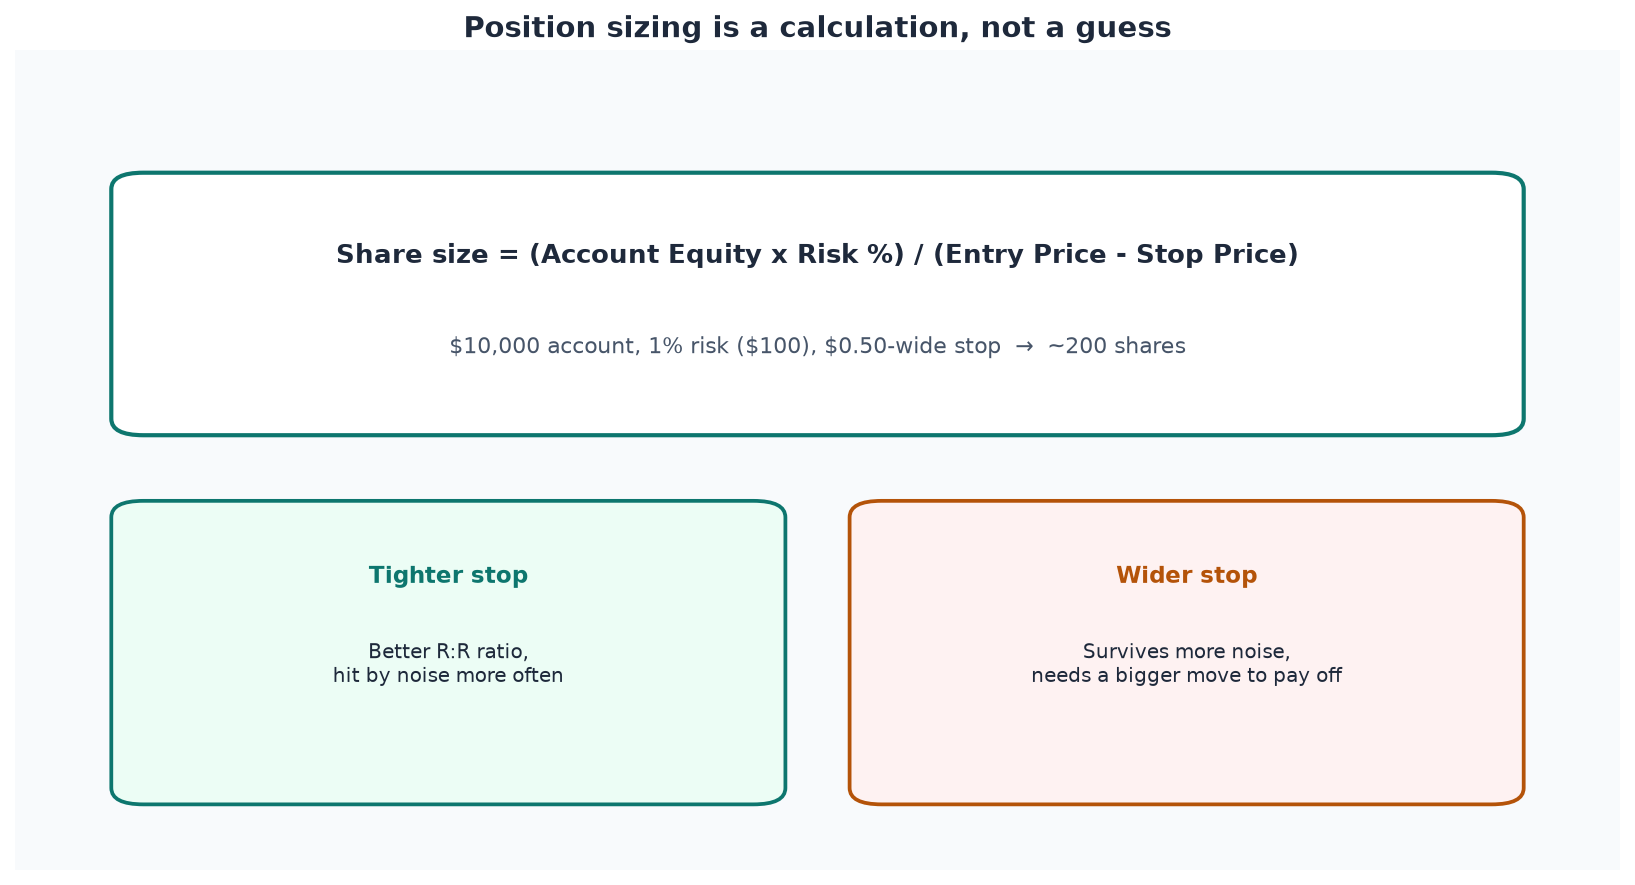
Un marco de riesgo funcional empieza con un porcentaje máximo del patrimonio total de la cuenta que cualquier operación individual puede perder — un rango común discutido entre traders activos es aproximadamente 0.5-2% del patrimonio de la cuenta por operación, aunque el número correcto depende mucho del tamaño de la cuenta, la estrategia y la experiencia. A partir de ese porcentaje, el tamaño de la posición es un cálculo, no una suposición: (patrimonio de la cuenta × porcentaje de riesgo) ÷ (precio de entrada − precio del stop) = tamaño en acciones. Un trader que arriesga 1% de una cuenta de $10,000 ($100) con un stop a $0.50 de distancia puede dimensionar aproximadamente 200 acciones; el mismo presupuesto de riesgo con un stop a $0.10 de distancia soporta aproximadamente 1,000 acciones. La distancia del stop, no un número redondo de acciones, debería guiar el tamaño de la posición.
Los stops son una decisión precomprometida, no una decisión en vivo
Un nivel de stop-loss decidido y colocado antes de entrar, basado en un nivel del gráfico o en un riesgo fijo en dólares, es un ejercicio psicológico distinto a decidir si vender mientras ya está en una posición perdedora esperando que se recupere. Lo segundo invita al error más común y costoso del trading: dejar que una pérdida pequeña y planificada se convierta en una pérdida grande y no planificada porque salir se volvió una decisión emocional en lugar de mecánica.
Relación recompensa-riesgo y por qué importa incluso con una tasa de acierto modesta
Un trader no necesita tener razón la mayoría de las veces para ser rentable en términos netos — una estrategia con una relación recompensa-riesgo consistente de 2:1 (arriesgar $1 para ganar un plausible $2) sigue siendo rentable con una tasa de acierto del 40%, antes de costos. El trade-off es que la relación recompensa-riesgo y la tasa de acierto se contraponen: los stops más ajustados mejoran la relación pero son alcanzados por ruido ordinario con más frecuencia; los stops más amplios sobreviven más ruido pero exigen un movimiento favorable mayor para pagar el mismo riesgo. No hay un único balance correcto — hay un balance que corresponde al comportamiento real y medido de una estrategia específica a lo largo de muchas operaciones, por lo que revisar resultados (cubierto en la lección de diario de trading) es inseparable del risk management.
La preservación de capital vence a cualquier operación individual
El objetivo en cualquier operación individual no es tener razón — es controlar el costo de estar equivocado mientras se mantiene la capacidad de hacer la siguiente operación. Una cuenta que sobrevive a una larga secuencia de pérdidas pequeñas y planificadas está en una posición completamente distinta a una que sufre una sola pérdida grande y no planificada, incluso si el monto total perdido es similar — la primera cuenta mantuvo su capacidad de capitalizar, la segunda quizás no.